Skattefria profilkläder: Regler för tryck och avdrag
Hur stora måste trycken vara för att profilkläder ska vara skattefria för personalen? Här går vi igenom Skatteverkets krav på logotyp och användning.
När företag köper in profilkläder och personaltröjor uppstår ofta frågan om förmånsbeskattning. Får de anställda ta hem plaggen? Hur stor måste logotypen vara? Och vad gäller för avdrag i bokföringen?
Här går vi igenom vad Skatteverket kräver för att kläder med tryck ska räknas som skattefria arbetskläder för dina anställda.
Grundregeln: Förmån eller arbetsredskap?
Utgångspunkten i svensk skattelagstiftning är att kläder är en privat levnadskostnad. Om ett företag ger bort vanliga kläder till anställda räknas det som en skattepliktig förmån, vilket innebär att den anställde ska betala inkomstskatt på plaggets marknadsvärde och företaget ska betala arbetsgivaravgifter.
För att profilkläder ska vara helt skattefria för den anställde krävs att plaggen uppfyller tre kriterier:
1. Kläderna är anpassade för tjänsten och krävs för arbetets utförande (eller för att personalen ska vara enhetligt klädd utåt). 2. Plaggen är försedda med företagets logotyp eller namn på ett sätt som gör att de tydligt skiljer sig från vanliga privatkläder. 3. Plaggen är avsett att användas i arbetet och får endast i ringa omfattning användas privat.
Hur ska trycket se ut enligt Skatteverket?
Det vanligaste misstaget företag gör är att beställa för diskreta tryck. En liten, broderad logotyp i samma färg som tyget på bröstet räcker sällan för att göra ett plagg till ett oomtvistat arbetsplagg.
Skatteverket ställer krav på att märkningen ska vara bestående och tydlig:
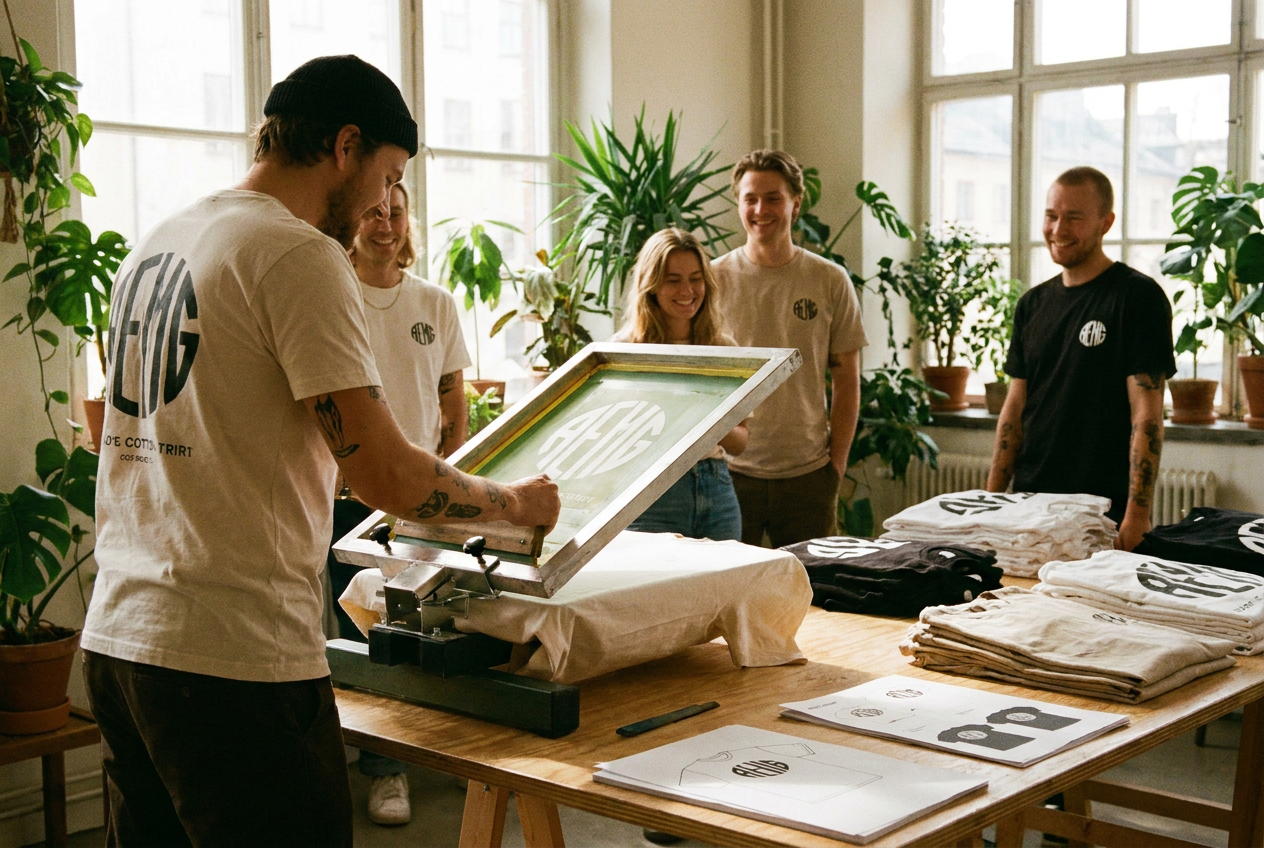
- Permanent tryck: Logotypen måste sitta fast permanent, till exempel via screentryck eller DTF. Avtagbara märken, nålar eller kardborre godkänns inte.
- Tydlig exponering: Trycket ska synas väl. En företagslogotyp på bröstet, ryggen eller ärmen som tydligt visar vilket företag bäraren representerar gör att plagget tappar sitt privata andrahandsvärde.
- Ej neutralt: Om plagget ser ut som vilket modeplagg som helst och logotypen är dold i nacken eller minimal, bedöms plagget som en skattepliktig förmån.
Vilka plagg omfattas?
I praktiken godkänns de flesta standardplagg så länge de bär företagets identitet och används i verksamheten. Vanliga exempel är:
- T-shirts med tryck för butik, lager, hantverkare eller kontor
- Enhetlig piké för säljteamet på kundbesök
- En varmare hoodie eller collegetröja för servicepersonal
- Profilerad funktionströja för mässor, event eller friskvårdsaktiviteter i företagets regi
Överdragskläder och skyddskläder som skyddar mot smuts, slitage eller kyla är skattefria i grunden, men för vanliga t-shirts och tröjor är det just det tydliga trycket som avgör skattefriheten.
Avdragsrätt för företaget och moms
När kraven är uppfyllda gäller följande för bolaget:
- Inkomstskatt: Inköpet av profilkläderna är en fullt avdragsgill driftkostnad i verksamheten.
- Moms: Momsen är fullt avdragsgill i momsdeklarationen, under förutsättning att bolaget bedriver momspliktig verksamhet och kläderna används i bolagets verksamhet.
Bokförs inköpet på ett konto för arbetskläder eller personalkostnader (till exempel BAS-konto 5480 eller 7620) är det bra att bifoga skissen eller korrekturunderlaget tillsammans med leverantörsfakturan. Då har ni ett tydligt bevis vid en eventuell revision på att plaggen faktiskt försågs med permanent företagstryck.
Sammanfattning inför nästa beställning
Vill du hålla profilkläderna helt skattefria för dina medarbetare:
- Se till att logotypen syns tydligt på plagget.
- Välj screentryck eller DTF som sitter permanent genom tvättar.
- Beställ modeller som passar verksamhetens dagliga arbete.
Behöver ni komplettera med andra plagg än t-shirts? I vårt sortiment av övriga plagg hittar du hoodies, pikéer och funktionströjor redo för permanent tryck.